Skip to content
Quand des erreurs de prévision budgétaire ou les mauvaises trajectoires financières relèvent d’une mauvaise gestion administrative.
Le constat que devrait valider la Cour des comptes comme la direction de contrôle des collectivités locales.
De 2015 à 2019 des erreurs lourdes conséquences :
– En 2015 le budget de fonctionnement présente une surestimation des dépenses que nous estimons à + 2 millions d’€
– En 2016 le budget de fonctionnement présente une surestimation des dépenses que nous estimons à + 2.2 millions d’€
Détail :
1/ Une erreur d’affectation comptable de 1,1 millions d’€ (ACI en fonctionnement)
2/ Une anomalie d’affectation de l’AC fonctionnement de 480 000 € (remboursable dans le budget 2017 )
3/ Un excès de dépenses estimée à 620 000 € (embauches Directeurs et Chef de cabinet 60 000€ l’an rien que pour lui..)
La conséquence de ces présentations de budgets insincères a été une « interprétation fallacieuse » d’un besoin de recette fiscale imaginaire correspondant aux + 36 % (au lieu + 6 % de hausse de taux )
Chaque année après 2016 l’ensemble des acteurs économiques ont payé plus de 2 millions d’€ de plus en taxe foncière !
Un scandale.
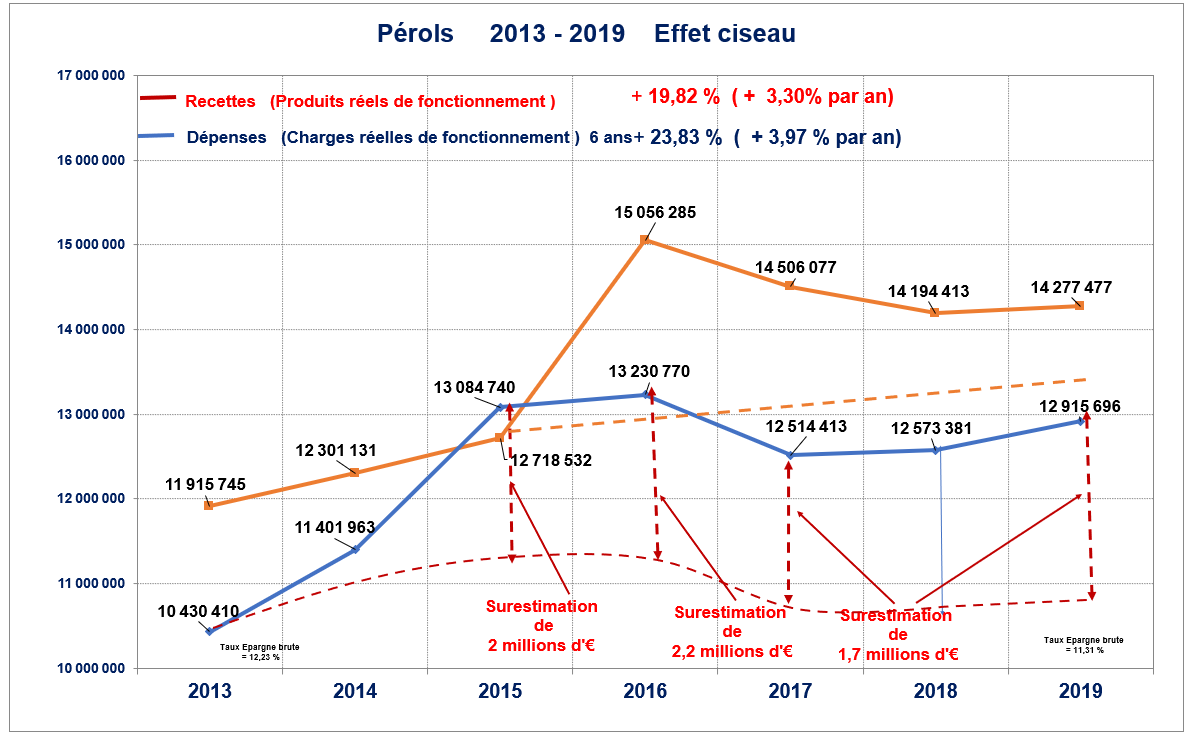
Détail de la surestimation de dépenses en fin 2017
1/ Erreur de saisie (impact AC à supprimer) = – 1 657 400 €
2/ Excès de dépenses (Embauches ….) = 143 000 €
Total de la surestimation 1 800 000 €
Pourquoi cela n’a pas été corrige par la contrôle de la Préfecture ?
Pourquoi cela n’a pas été dénoncé clairement par l’opposition ?